


Si tienes algunas deudas acumuladas, seguramente en medio de la incertidumbre te habrás preguntado: ¿cómo consolidar mis deudas?
Para empezar, ¿qué significa consolidar deudas? El concepto es muy simple.
Consiste en unificar las deudas de diferentes fuentes como tarjetas de crédito o préstamos, en un solo plan de pago o cuenta de crédito con un solo prestamista. Entonces, puede ayudarte a reducir, unificar y pagar tus deudas de una manera más cómoda, al negociar tasas de interés más bajas o plazos más largos, para pagos reducidos.
La consolidación de préstamos en Estados Unidos es una práctica muy común. Debes tener muy presente que no es una eliminación de tus deudas, solo estarás reestructurándolas para cumplir tus compromisos financieros.
Por ejemplo:
Si tienes tres deudas pendientes de tarjetas de crédito ($850, $1,150 y $2,000), podrías consolidarlas utilizando un préstamo de $4,000.
Esto facilita la administración de tu deuda, porque te quedas pagando únicamente la cuota del crédito con una tasa de interés más baja.
Qué considerar antes de consolidar mis deudas
- Debes buscar que al unificar las deudas, te brinde una tasa de interés más baja,de las que estás pagando por separado idealmente.
- Busca reducir tus gastos y revisa tu presupuesto; si sigues pidiendo préstamos o gastando más de lo que ganas, consolidar deudas no resolverá ni ayudará a mejorar tus finanzas.
- También considera comparar diferentes ofertas en línea adaptadas a tu puntaje, antes de solicitar un préstamo. Así evitarás afectar tu crédito innecesariamente. Puedes hacerlo comparando en línea con Superdinero.
- Considera previamente negociar con los acreedores de las deudas, algunos pueden estar dispuestos a reducir costos, intereses o fechas de vencimiento, con el fin de que sí respondas por la deuda.
Aún así, consolidar deudas, es muy estratégico, en especial si cuentas con buen puntaje y quieres pagar una sola cuota y no varias y reducir costos.

Por dónde empezar para consolidar mis deudas
Para iniciar el camino de consolidación de deudas es necesario que ejecutes las siguientes acciones:
Paso 1. Haz un inventario de tus deudas
- Verifica también tu puntuación de crédito.
- Además, la relación entre las deudas y los ingresos para evaluar tu situación financiera actual.
- Elabora una lista de los saldos de tus préstamos y tarjetas de crédito, incluyendo las tasas de interés, los pagos mensuales y los datos de los acreedores.
- Calcula el total, tanto de los saldos pendientes como de los pagos mensuales y ten muy presente cuánto interés estás pagando por cada deuda.
Paso 2.Investiga y analiza las opciones para consolidación de deudas
- Cuando tengas los números de tu situación financiera sabrás exactamente qué necesitas. Seguidamente, podrás comenzar a buscar un nuevo préstamo para cubrir el monto de tus deudas existentes.
- Existen múltiples opciones para hacer consolidación de deudas, por ello es importante que investigues qué ofrece cada una y también de preferencia, que haga un pago directo con los acreedores. Así evitas tiempo en trámites y también evitas que el dinero se destine para otro fin, aumentando tus deudas.
- A partir de esa información podrás decidir la mejor opción para ti y con qué banco o compañía llevar a cabo el proceso.
Diferentes alternativas para consolidar deudas
Siguiendo con el tema de cómo consolidar mis deudas, vamos a ver a continuación 6 alternativas para hacerlo.
1. A través de un préstamo
Es posible que solicites un préstamo personal con un banco, cooperativa de crédito o prestamista.
Si estás considerando pedir un préstamo de consolidación de deuda, recuerda comparar los plazos y las tasas de interés en cada caso. Esto puede ayudarte a elegir el préstamo que te ahorre más dinero.
A continuación, echaremos un vistazo a algunos de los mejores préstamos para consolidar deudas:
Recuerda que estos datos pueden cambiar con el tiempo, así que asegúrate de consultar con el prestamista antes de tomar una decisión.
Si necesitas más opciones, puedes revisar el top completo de Mejores compañías para consolidar deudas en USA. También puedes ver préstamos para consolidar deudas, o comparar a través de SuperDinero.
Pero existen más opciones, revisémoslas a continuación:
2.Transferencia de balance con una tarjeta de crédito
Otra alternativa para consolidar tus deudas es a través de algunas compañías de tarjetas de crédito ofrecen transferencias de saldos a bajo interés, o con 0% de interés, para ayudarte a consolidar la deuda en una sola tarjeta.
Sin embargo, debes saber que la tasa de interés promocional para las transferencias de saldos tiene una duración limitada. Por lo tanto, luego de ese período, puede aumentar e incrementar el monto de tu pago mensual.
Además, por lo general, tendrás que pagar una tarifa por hacer la transferencia de saldos que puede ser un porcentaje de la cantidad que transfieres o una cantidad fija, lo que sea mayor.
Para este propósito, la tarjeta Citi® Diamond Preferred® es una elección atractiva que brinda una tasa APR introductoria del 0% en transferencias de saldo durante los primeros 21 meses.
Posteriormente, se aplica una APR variable que oscila entre el 18,24% y el 29,99%. Además, esta tarjeta tiene una tarifa de transferencia de saldo del 5%, con un mínimo de $5.
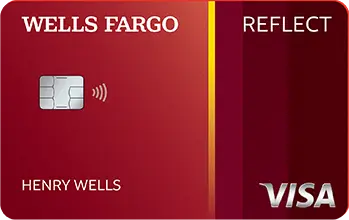
Además, la tarjeta Wells Fargo Reflect® también es una opción favorable que brinda una tasa de interés inicial del 0% durante 21 meses desde la apertura de la cuenta para compras y transferencias de saldo que califiquen.
Después, la tasa de interés oscila entre el 18.24% y el 29.99%. Además, la tarifa por transferencia de saldo es del 5%, con un monto mínimo fijado en $5.
3. Préstamos sobre la plusvalía
Continuando con las alternativas sobre cómo consolidar mis deudas, ahora hablaremos del préstamo sobre la plusvalía. En este caso, estás solicitando dinero sobre el valor neto de tu vivienda.
Como ventaja de este préstamo podemos destacar que generalmente ofrece mejores tasas de interés, pero como es de esperarse, supone más riesgo. Piensa que, si no pagas el préstamo, puedes perder tu casa en una ejecución hipotecaria.
Adicionalmente, es posible que debas pagar los costos de cierre con un préstamo sobre la plusvalía, que suelen ser cientos o miles de dólares.
4. Organizaciones sin fines de lucro, que te ayudan a crear un plan de pago
Las organizaciones de asesoramiento crediticio te pueden ayudar a revisar tu situación financiera y desarrollar un plan para mejorarla. Con ellos aprenderás a elaborar presupuestos, administrar el dinero y las deudas.
Además, pueden contactar directamente con los acreedores para establecer un plan de gestión de deudas, negociar tasas de interés más bajas o la exención de ciertos cargos. Así harás un único pago mensual a la organización y ellos se encargarán de pagarle a los acreedores.
Entre las instituciones sin fines de lucro se encuentra GreenPath Financial Wellness, el servicio brinda asesoramiento gratuito y constante con asistencia en español.
Además, tiene cobertura en los 50 estados y cuenta con oficinas en 14 estados. Por otro lado, la tarifa inicial es de $50, con una tarifa mensual máxima de $75.
Asimismo, American Consumer Credit Counseling ofrece asesoramiento financiero a costos asequibles. También, acepta diversos tipos de deudas, una consulta crediticia inicial y análisis financiero gratuito.
En ambos casos, no son préstamos de consolidación de deudas, sino planes de gestión de deudas.
5. Negociación de deudas a través de un abogado
En caso de que las deudas hayan pasado a cobranza, es posible que requieras contratar o una organización sin ánimo de lucro o un abogado, quien podrá tratar directamente con los acreedores. Esto será un gran alivio para ti y él podrá utilizar toda su experiencia para hallar términos justos en la negociación.
Aunque tengas que pagar honorarios por sus servicios, supone una gran ventaja para defender tus intereses y lograr el mejor acuerdo de pago.
En este sentido, puede ahorrarte el estrés de atender las llamadas de las agencias de cobro. También puede protegerte de cobradores que carecen de ética, revisando las sugerencias e insistiendo en un trato justo.
6. Última opción: bancarrota personal
Finalmente, si tienes muchas deudas y realmente no tienes cómo responder por ellas, posiblemente la consolidación no queda y debas optar por declararte en bancarrota personal.
Pero antes de presentar formalmente la solicitud, es recomendable que busques la asesoría de un abogado con experiencia en el código de bancarrota del estado en el que vives y por supuesto, revises los efectos a largo plazo.
Tenemos una lista de los mejores abogados para la negociación de deudas en Miami. En caso de que estés fuera de Miami, puedes hacer una búsqueda a través de Internet.
Lee también: Préstamos Federales para Consolidar Deudas en Estados Unidos.
Para finalizar
Como pudiste ver a lo largo de este artículo, la consolidación de deudas en Estados Unidos es un procedimiento efectivo para mejorar tu situación financiera. Una de sus grandes ventajas es que existen variadas opciones para hacerlo.
Como toda decisión financiera es importante que la tomes con plena conciencia, analizando los pro y los contras para garantizar siempre la tranquilidad económica.
Con toda esta información hemos respondido a la pregunta que nos planteamos al inicio: ¿cómo consolidar mis deudas? Pero, si todavía tienes alguna duda por resolver, te recordamos que puedes solicitar una consulta gratuita con nuestros asesores.
No solo sobre cómo consolidar deudas, sino por otros temas relacionados con soluciones financieras para latinos en Estados Unidos. Si vives en USA, ¡aprovecha esta oportunidad!

Por: María Claudia Melo
María Claudia Melo, es estratega de contenidos, con más de 4 años de experiencia investigando y analizando diferentes productos financieros para la comunidad de inmigrantes latinos en Estados Unidos. Ha participado en la creación transversal de contenidos en diferentes canales y plataformas, acercando la información financiera de manera clara y accesible a la comunidad inmigrante. Su trabajo ha sido publicado en Superdinero, Seguroparaviaje, Ruta Viajera y Requisitos Para Visa, entre otros. Puedes conectar con ella a través de su Linkedin.


Comparte esta noticia

0 Comments